
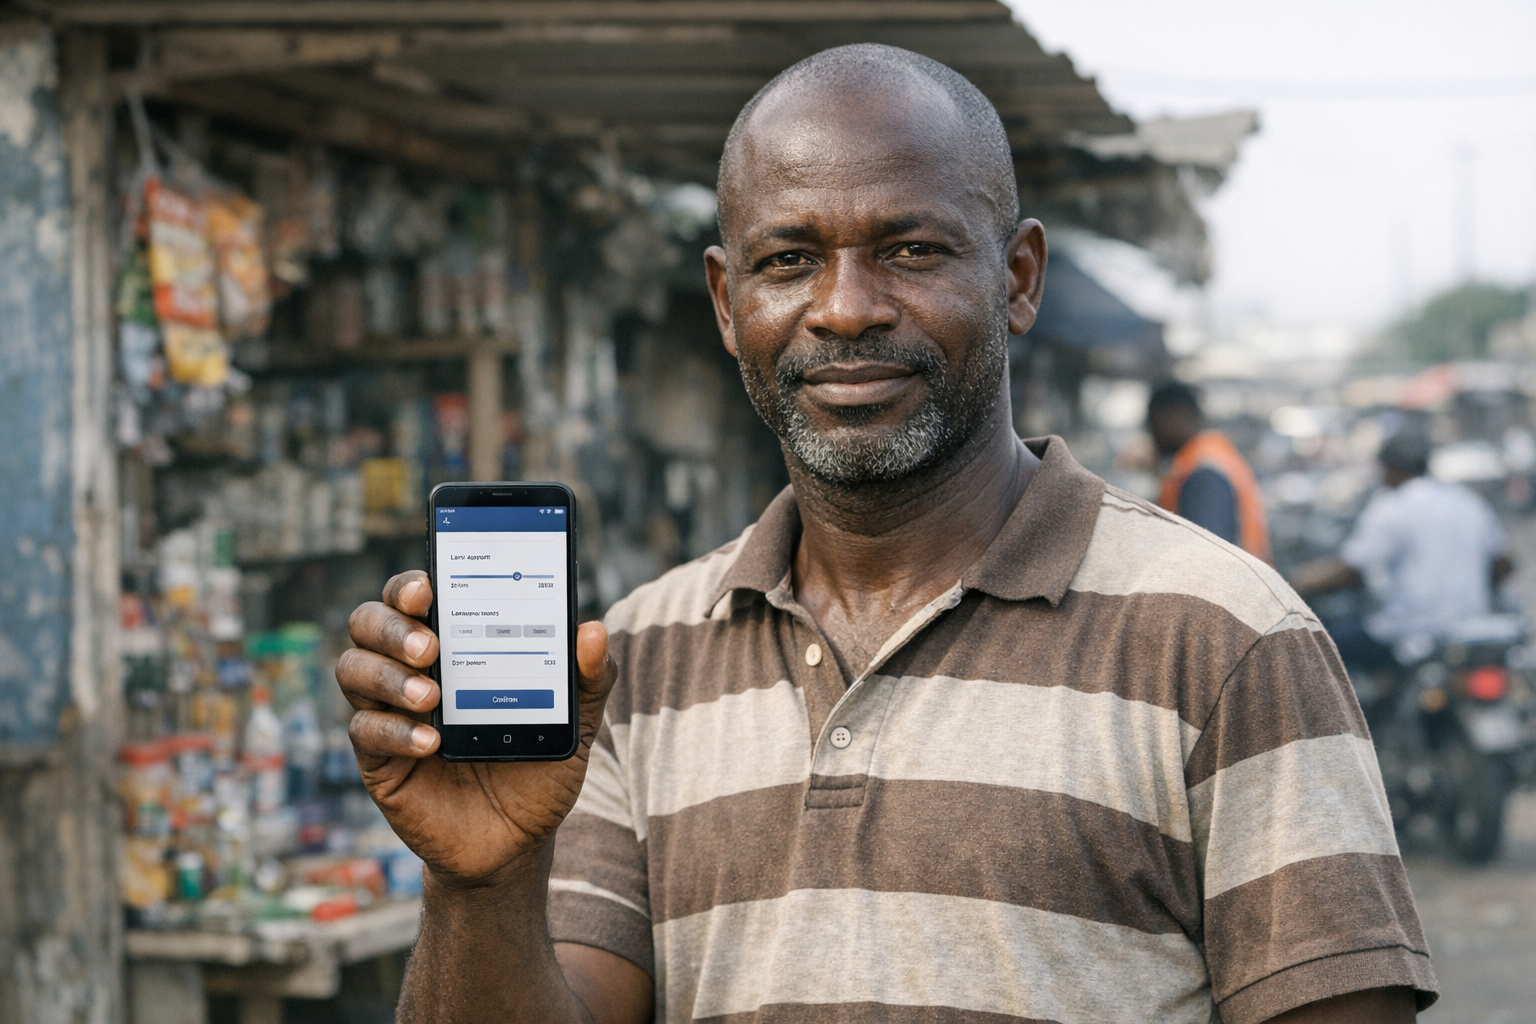

À Abidjan, le crédit digital s’est imposé comme une réponse rapide aux besoins de trésorerie des ménages exclu·e·s du circuit bancaire traditionnel. Une étude menée dans la ville met en lumière la diffusion de mini-prêts accessibles via téléphonie mobile et services de porte-monnaie électronique, et montre que ces produits s’intègrent fréquemment aux budgets contraints sans en transformer durablement la structure. Dans Côte d’Ivoire comme dans d’autres capitales régionales, la vitesse d’accès et la simplicité des démarches expliquent en grande partie leur succès.
Les crédits digitaux sont surtout mobilisés pour faire face à des besoins ponctuels : combler une période de faible liquidité, financer une dépense imprévue ou assurer des achats courants. Leur fonctionnement — montants modestes, durée courte, décaissement automatique via le téléphone — facilite l’usage récurrent mais limite leur capacité à soutenir des investissements productifs ou à stabiliser durablement des revenus. Par conséquent, ces outils jouent un rôle pratique dans la gestion quotidienne sans substituer un véritable accès au crédit formel.
Cette trajectoire d’usage soulève plusieurs questions opérationnelles et réglementaires. L’opacité des conditions, les mécanismes de recouvrement automatisés et l’utilisation de données digitales pour évaluer la solvabilité exposent des emprunteurs vulnérables à des risques d’endettement cyclique et à une moindre transparence. Des acteurs de la société civile et des spécialistes de la finance inclusive insistent sur la nécessité d’un encadrement clair, de pratiques commerciales responsables et d’initiatives de formation financière pour limiter les effets délétères tout en préservant l’accès au service.
À court terme, le crédit mobile renforce la résilience financière quotidienne de nombreux foyers abidjanais; à moyen terme, il pose le défi d’articuler inclusion et protection. Pour que ces instruments contribuent à une inclusion durable, il faudra favoriser la transparence des produits, améliorer l’interopérabilité des données de crédit et soutenir des offres complémentaires — épargne, assurance, crédit à plus long terme — capables d’accompagner des trajectoires économiques stables. Le débat sur l’encadrement du crédit digital reste donc central pour l’évolution du secteur financier en Côte d’Ivoire.