
Le débat monétaire européen dépasse la seule lutte contre l’inflation. Alors que les choix de la Banque centrale européenne restent suivis de près, l’économiste Alain Grandjean et le spécialiste de l’énergie Pierre Jérémie mettent en avant un enjeu central : le niveau des taux d’intérêt peut accélérer ou freiner la capacité des États à financer la transition énergétique.
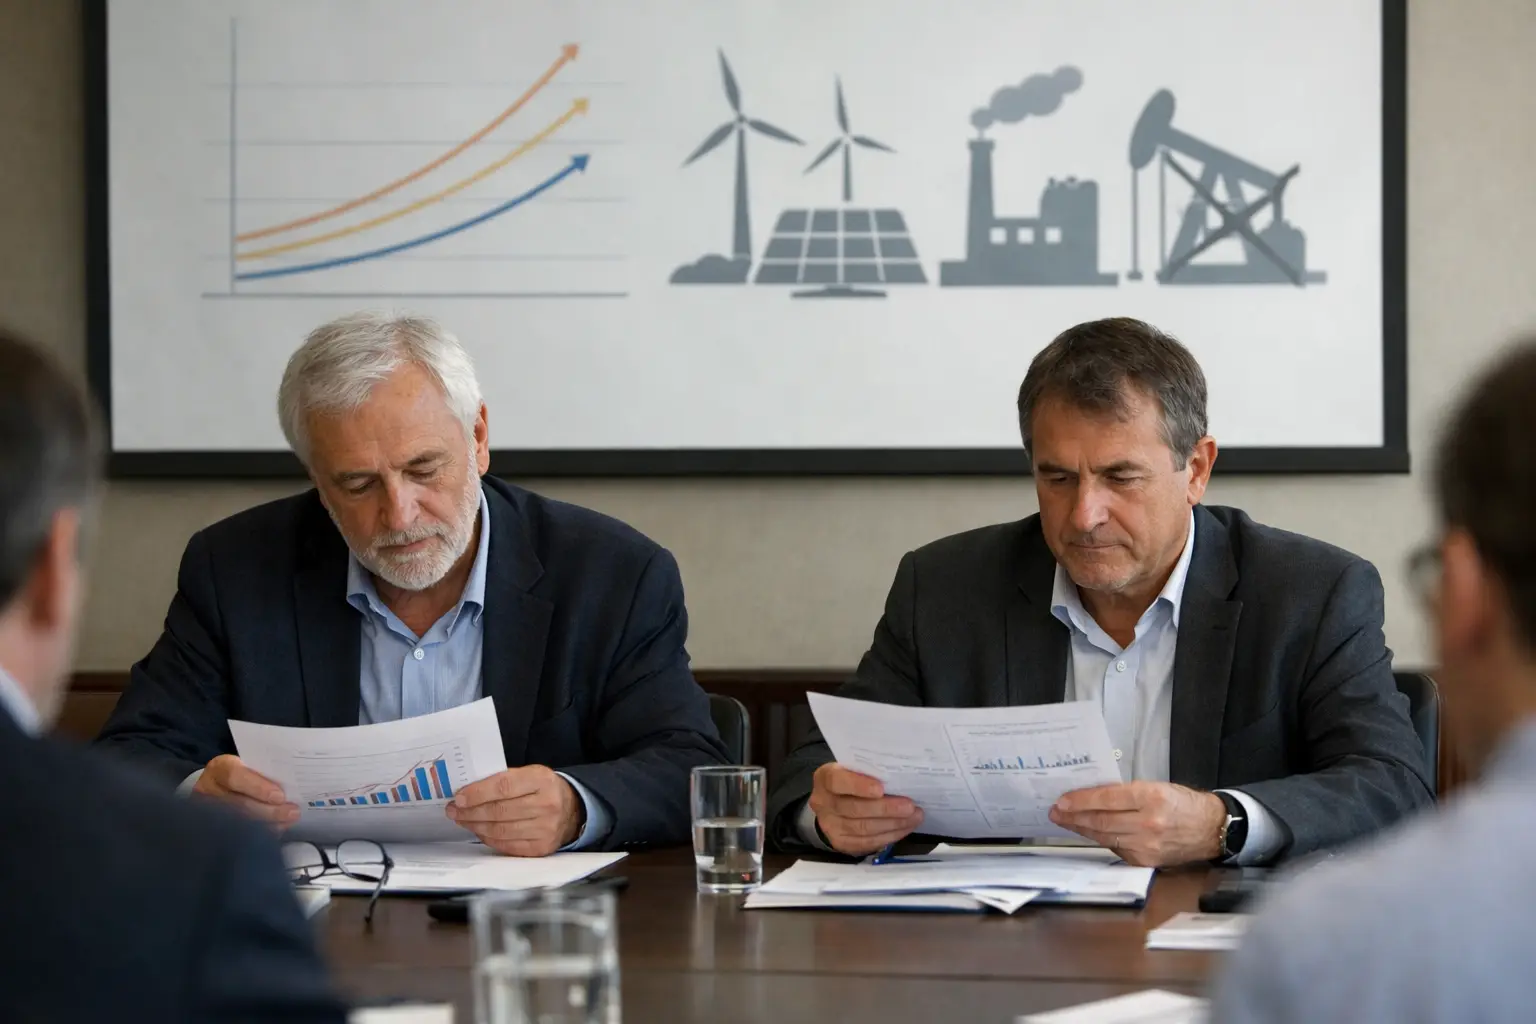
Leur analyse repose sur un mécanisme simple. Quand les taux augmentent, les emprunts publics et privés deviennent plus coûteux. Or la sortie progressive des énergies fossiles suppose des investissements importants dans les infrastructures, la rénovation, les réseaux, l’efficacité énergétique ou encore les nouveaux usages industriels. Un argent plus cher réduit la marge de manœuvre des acteurs publics et rend plus difficiles les projets dont les bénéfices se mesurent sur le long terme.
La question se situe aussi sur le terrain de la dette publique. L’idée défendue par les deux auteurs est qu’un programme social et écologique cohérent ne doit pas être évalué uniquement à travers son coût initial. S’il permet de renforcer l’activité, de réduire la dépendance aux importations d’énergie fossile et d’améliorer la résilience économique, il peut contribuer à stabiliser, voire à réduire, le ratio dette/PIB. Dans cette approche, la soutenabilité budgétaire dépend autant de la qualité des investissements que du volume de dette contracté.
Cette lecture entre en tension avec une vision strictement restrictive de la politique monétaire. Un relèvement des taux peut ralentir la demande et peser sur les prix, mais il renchérit aussi les financements nécessaires aux transformations énergétiques. Le risque identifié est donc celui d’un arbitrage défavorable : contenir l’inflation à court terme tout en retardant des investissements indispensables à la décarbonation et à la sécurité énergétique.
Le débat illustre la difficulté de coordonner politique monétaire, stratégie industrielle et objectifs climatiques. Pour les États européens, l’enjeu n’est pas seulement de trouver des ressources, mais de les orienter vers des projets capables de produire des effets économiques durables. La trajectoire de la dette, dans cette perspective, ne se joue pas uniquement dans la réduction des dépenses, mais aussi dans la capacité à investir efficacement dans un modèle moins dépendant des énergies fossiles.